ArtikelRabu, 15 Juli 2026
Ironi Digitalisasi Pajak: Ketika Sistem Baru Berjalan, Penerimaan Justru Menyusut
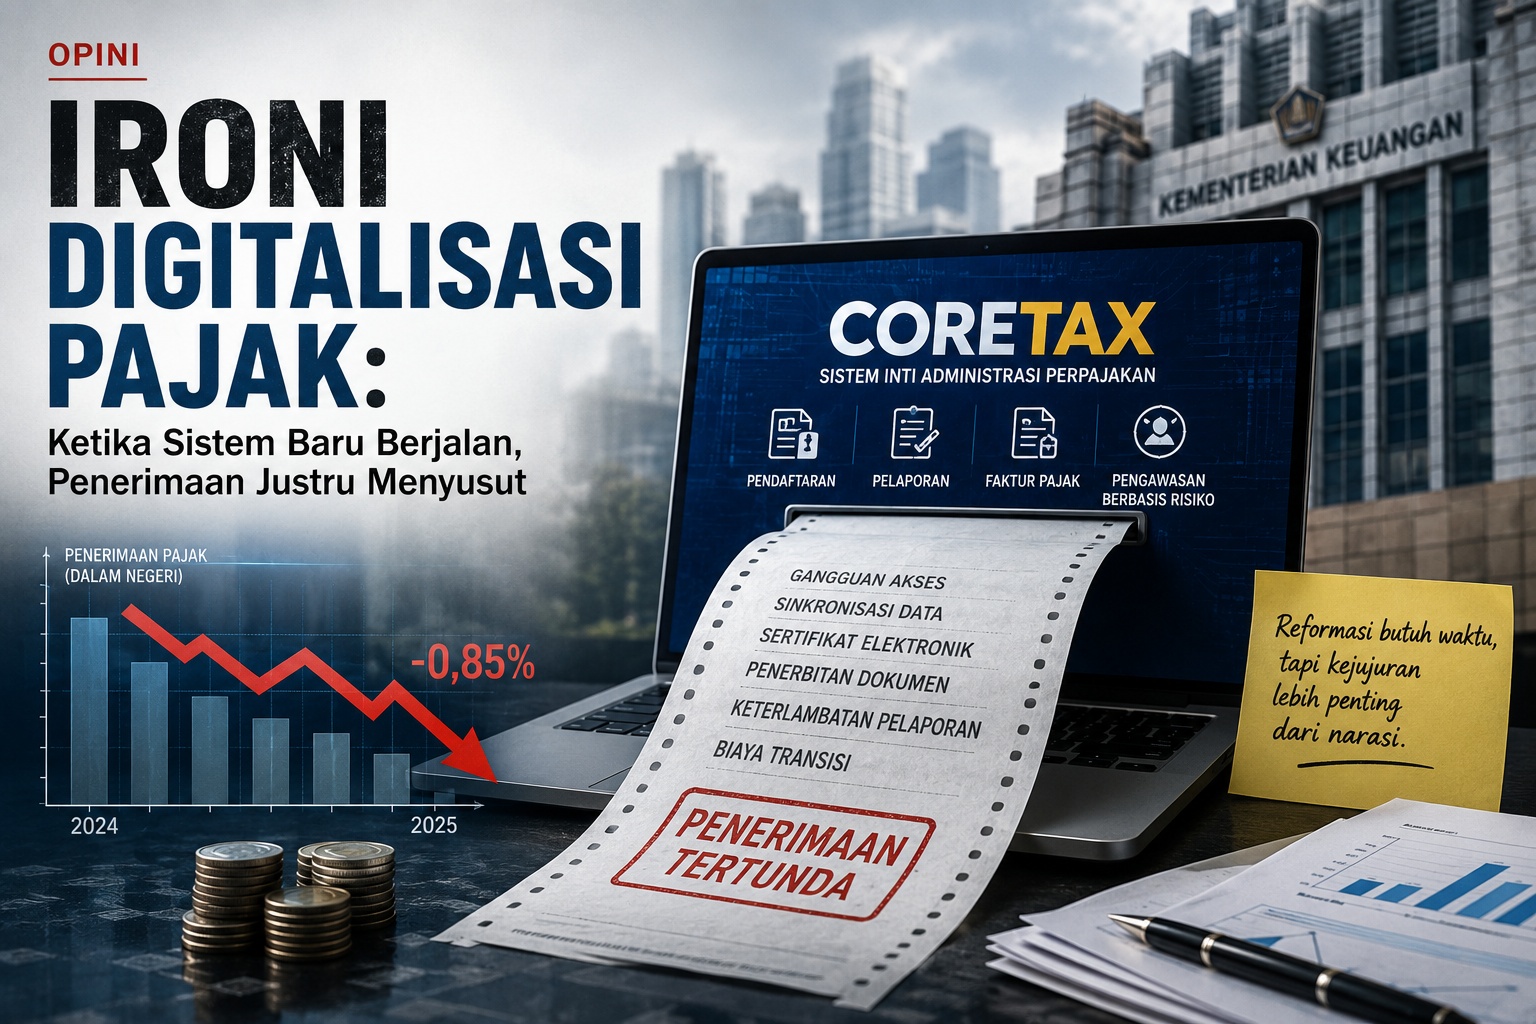
Ada ironi dalam reformasi perpajakan kita. Tahun 2025, pemerintah mulai menjalankan Coretax, sistem baru yang diharapkan menjadi fondasi administrasi perpajakan yang lebih modern, terintegrasi, dan berbasis data. Namun, pada tahun yang sama, penerimaan pajak dalam negeri justru terkontraksi 0,85 persen.
Apakah ini berarti Coretax gagal? Tentu terlalu dini untuk sampai pada kesimpulan itu.
Penerimaan pajak dipengaruhi banyak hal. Pertumbuhan ekonomi, harga komoditas, laba perusahaan, restitusi, perubahan kebijakan, hingga kondisi perdagangan global semuanya ikut menentukan. Karena itu, tidak tepat jika penurunan penerimaan langsung dibebankan kepada Coretax. Tetapi sama tidak tepatnya jika persoalan tersebut semata-mata dijelaskan oleh tekanan global dan moderasi harga komoditas, seolah-olah perubahan besar dalam sistem administrasi perpajakan tidak menimbulkan biaya apa pun.
Pertanyaan yang lebih relevan sebenarnya sederhana: seberapa besar manfaat Coretax sejauh ini, dan berapa biaya yang harus ditanggung selama masa transisinya?
Coretax dibangun dengan alasan yang masuk akal. Sistem administrasi perpajakan yang selama ini tersebar perlu disatukan. Data yang lebih terintegrasi seharusnya membuat pengawasan lebih efektif. Pemeriksaan dapat lebih tepat sasaran. Wajib pajak pun mestinya lebih mudah memenuhi kewajibannya.
Masalahnya, teknologi tidak serta-merta menghasilkan penerimaan.
Sistem yang baik membutuhkan data yang akurat, infrastruktur yang stabil, dan proses yang mudah digunakan. Pada fase awal Coretax, ketiganya belum sepenuhnya berjalan seperti yang diharapkan. Gangguan akses, persoalan sinkronisasi data, sertifikat elektronik, hingga penerbitan dokumen perpajakan menjadi bagian dari proses transisi.
Dalam reformasi besar, situasi semacam ini sebenarnya tidak terlalu mengejutkan. Ada masa ketika organisasi harus belajar menggunakan sistem baru, data harus dipindahkan, prosedur disesuaikan, dan berbagai kesalahan diperbaiki. Dalam ekonomi, pola seperti ini sering digambarkan sebagai J-curve: kinerja dapat melemah lebih dahulu sebelum manfaat reformasi mulai terlihat.
Jadi, persoalannya bukan karena Coretax mengalami masalah pada tahun pertama. Itu bisa dipahami. Persoalannya adalah kita belum mendapatkan penjelasan yang cukup terbuka mengenai dampak masalah tersebut.
Berapa penurunan penerimaan yang berasal dari moderasi harga komoditas? Berapa akibat restitusi? Berapa yang disebabkan oleh perubahan laba perusahaan? Dan adakah penerimaan yang tertunda karena gangguan administrasi selama masa transisi Coretax?
Pertanyaan terakhir penting, tetapi sejauh ini belum banyak dibicarakan.
Pemerintah sebenarnya memiliki data untuk menjawabnya. Ada data transaksi, pembayaran, faktur pajak, restitusi, keterlambatan pelaporan, hingga pola pembayaran wajib pajak. Dari sana mestinya dapat dilihat lebih jelas apa yang sebenarnya terjadi pada penerimaan pajak sepanjang 2025.
Tanpa penjelasan semacam itu, perdebatan mengenai Coretax mudah terjebak pada dua kutub. Di satu sisi, setiap penurunan penerimaan dianggap sebagai bukti kegagalan sistem baru. Di sisi lain, setiap persoalan dianggap sekadar gangguan teknis yang tidak berkaitan dengan penerimaan. Keduanya terlalu sederhana.
Yang dibutuhkan adalah evaluasi yang lebih jujur.
Ukuran keberhasilan Coretax seharusnya bukan berapa banyak modul yang telah diluncurkan atau berapa juta akun yang sudah diaktivasi. Itu penting, tetapi belum cukup. Pertanyaan yang lebih mendasar adalah apakah biaya kepatuhan turun, pengawasan menjadi lebih efektif, basis pajak bertambah, dan pada akhirnya penerimaan negara menjadi lebih kuat.
Pertanyaan ini semakin penting karena struktur penerimaan kita masih cukup rentan terhadap pergerakan harga komoditas. Ketika penerimaan pajak domestik melemah, penerimaan dari bea keluar komoditas tertentu justru dapat meningkat. Dalam jangka pendek, tentu ini membantu kas negara. Namun, penerimaan berbasis komoditas tidak selalu dapat diandalkan. Hari ini harga dunia menguntungkan, tahun depan keadaan bisa berubah.
Karena itu, kesehatan fiskal tidak cukup dinilai dari besarnya penerimaan pada satu tahun tertentu. Yang lebih penting adalah dari mana penerimaan itu berasal dan seberapa berkelanjutan sumbernya.
Di sinilah Coretax semestinya memainkan peran penting. Indonesia memiliki aktivitas ekonomi yang besar, tetapi belum seluruhnya tercermin dalam basis pajak. Digitalisasi seharusnya membantu mempersempit jarak antara potensi ekonomi dan penerimaan yang benar-benar masuk ke kas negara.
Namun, kita juga perlu menghindari anggapan bahwa teknologi dengan sendirinya akan menyelesaikan semua persoalan. Sistem yang lebih canggih tidak otomatis membuat administrasi menjadi lebih baik. Jika data dasarnya bermasalah, digitalisasi hanya memindahkan masalah ke sistem baru. Jika prosedurnya tetap rumit, kita mungkin hanya mengganti antrean di kantor pajak dengan kebingungan di depan layar komputer.
Lagi pula, rendahnya tax ratio Indonesia bukan semata-mata persoalan teknologi. Struktur ekonomi kita masih didominasi sektor informal. Basis pajak relatif sempit. Kepatuhan belum merata. Di saat yang sama, berbagai fasilitas dan insentif perpajakan juga mengurangi potensi penerimaan.
Artinya, Coretax tidak dapat bekerja sendirian.
Ia adalah alat untuk memperbaiki administrasi, bukan pengganti reformasi perpajakan secara keseluruhan.
Karena itu, pemerintah perlu mulai membuka evaluasi yang lebih konkret. Berapa tambahan wajib pajak yang berhasil masuk ke dalam sistem? Apakah biaya kepatuhan menurun? Apakah pengawasan menjadi lebih tepat sasaran? Berapa tambahan penerimaan yang benar-benar dapat dikaitkan dengan sistem baru? Dan, sebaliknya, berapa biaya yang muncul selama masa transisi?
Dengan cara itu, kita dapat menilai Coretax secara lebih adil. Tidak buru-buru menyebutnya gagal, tetapi juga tidak terlalu cepat merayakannya sebagai keberhasilan.
Coretax memang perlu diberi waktu. Sistem sebesar ini tidak mungkin langsung sempurna dalam satu tahun. Namun, kebutuhan akan waktu tidak boleh menjadi alasan untuk menunda evaluasi. Justru karena prosesnya panjang dan biayanya besar, publik perlu mengetahui ke mana reformasi ini berjalan.
Mungkin di sinilah ironi digitalisasi pajak itu berada. Negara membangun sistem baru agar semakin banyak mengetahui aktivitas ekonomi wajib pajak. Namun, pada saat yang sama, publik belum memperoleh cukup informasi untuk mengetahui apakah sistem tersebut benar-benar bekerja.
Pada akhirnya, keberhasilan Coretax tidak ditentukan oleh seberapa modern teknologi yang digunakan. Ukurannya jauh lebih sederhana: apakah membayar pajak menjadi lebih mudah, pengawasan menjadi lebih baik, basis pajak semakin luas, dan penerimaan negara semakin kuat.
Jika itu tercapai, Coretax layak disebut reformasi. Jika tidak, kita mungkin hanya berhasil mendigitalisasi masalah lama.




