Dibaca : 63 x
ArtikelJumat, 08 Mei 2026
Danantara dan GoTo: Ketika Negara Masuk ke Pasar
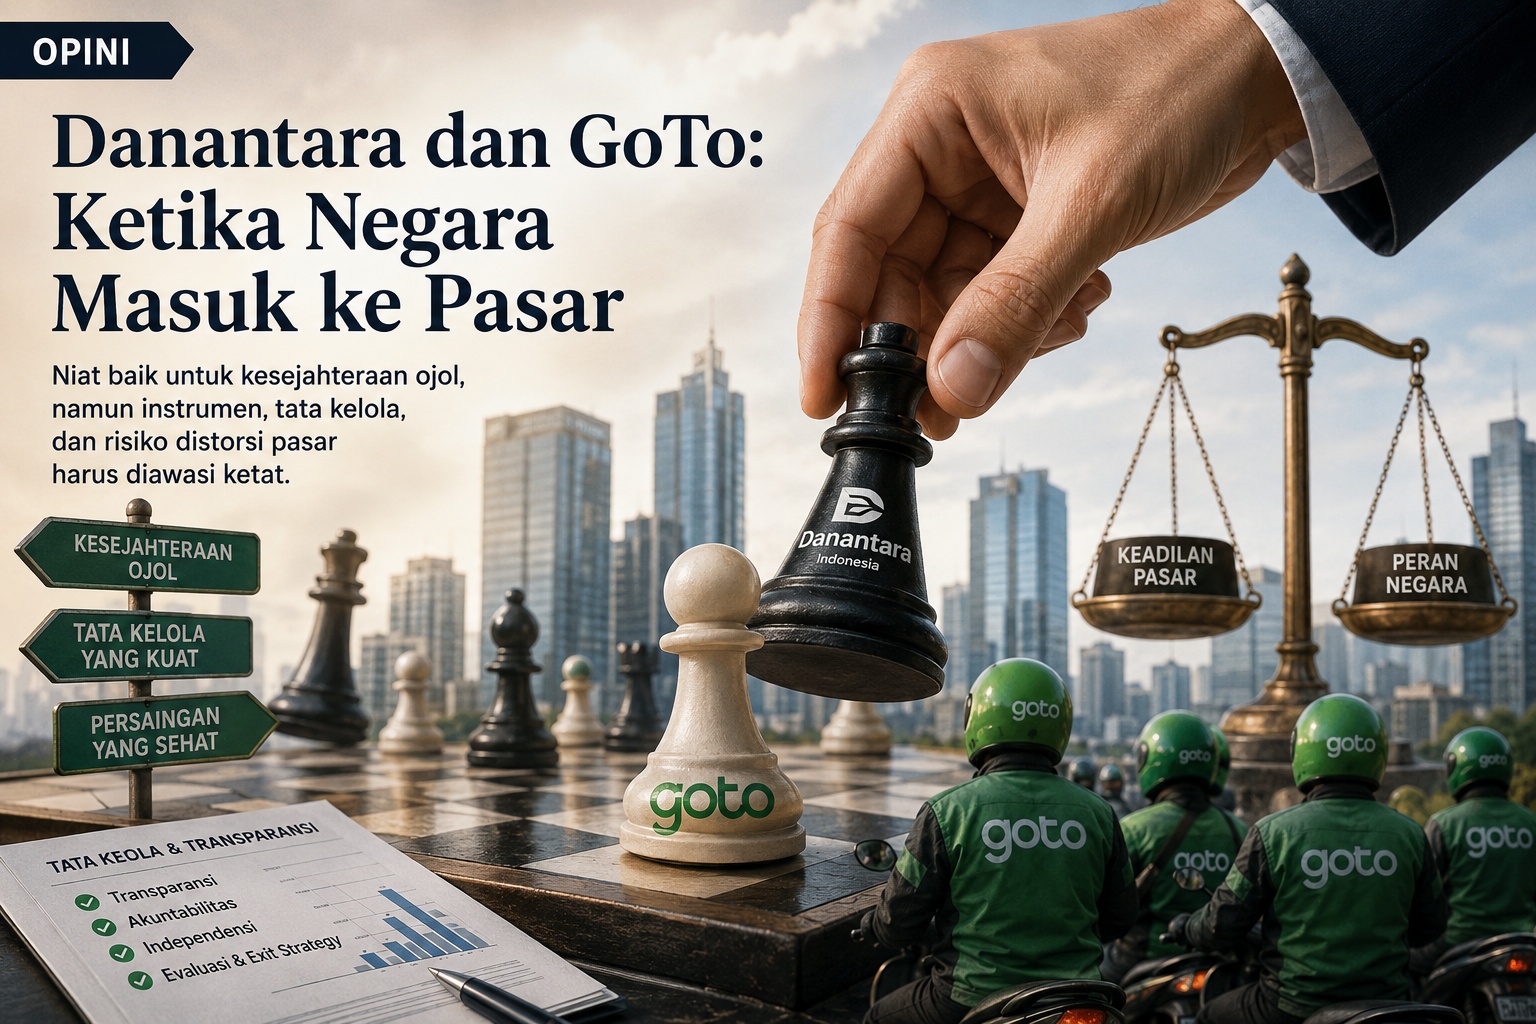
Keputusan Badan Pengelola Investasi Daya Anagata Nusantara (Danantara) membeli saham GoTo
pada dasarnya bukan sekadar transaksi pasar modal biasa. Pemerintah membingkainya sebagai langkah strategis untuk memperkuat perlindungan sosial jutaan pengemudi ojek online (ojol), mulai dari akses BPJS hingga peningkatan kesejahteraan pekerja di sektor gig economy.
Narasi ini terdengar meyakinkan. Negara hadir membantu kelompok pekerja yang selama ini berada di area abu-abu: bekerja penuh waktu, tetapi tanpa kepastian perlindungan sosial yang memadai. Namun dalam ekonomi, persoalannya hampir tidak pernah sesederhana niat baik kebijakan.
Pertanyaan yang relevan bukan apakah pemerintah memiliki tujuan yang mulia. Hampir semua kebijakan publik selalu dimulai dari niat baik. Persoalan yang jauh lebih penting adalah apakah instrumen yang dipilih tepat, efisien, dan tidak menimbulkan distorsi yang lebih besar dalam jangka panjang.
Di titik inilah diskusi mengenai investasi Danantara ke GoTo menjadi menarik sekaligus penting.
Negara dan Pasar: Hubungan yang Selalu Rumit
Dalam teori ekonomi pembangunan, keterlibatan negara di sektor strategis bukan sesuatu yang tabu. Banyak negara melakukannya. Singapura memiliki Temasek Holdings. Malaysia memiliki Khazanah, dan Norwegia mengelola sovereign wealth fund terbesar di dunia melalui Government Pension Fund Global
Argumennya sederhana: pasar tidak selalu mampu bekerja sempurna, terutama pada fase awal transformasi ekonomi. Dalam kondisi tertentu, negara perlu hadir sebagai katalis untuk mempercepat investasi, inovasi, dan pembangunan sektor strategis.
Tetapi sejarah juga menunjukkan hal lain: keberhasilan sovereign wealth fund tidak pernah ditentukan hanya oleh besar kecilnya dana. Yang jauh lebih menentukan adalah kualitas institusi dan disiplin tata kelola.
Di negara dengan institusi kuat, sovereign wealth fund menjadi instrumen pembangunan jangka panjang yang kredibel. Sebaliknya, di negara dengan tata kelola lemah, ia mudah berubah menjadi instrumen politik, sumber konflik kepentingan, bahkan pintu masuk distorsi pasar.
Karena itu, kasus Danantara dan GoTo sesungguhnya bukan sekadar soal membeli saham perusahaan teknologi. Ini tentang bagaimana negara memosisikan dirinya di dalam pasar.
Apakah negara hadir untuk memperkuat ekosistem yang sehat? Ataukah tanpa disadari justru menjadi pemain yang mengubah arena persaingan?
Argumentasi Sosialnya Kuat, tetapi Instrumennya Perlu Diperdebatkan
Harus diakui, argumentasi sosial pemerintah cukup kuat. Sektor gig economy berkembang jauh lebih cepat dibanding regulasinya. Jutaan pengemudi ojol bekerja dalam situasi yang sangat rentan terhadap gejolak ekonomi. Ketika inflasi naik atau daya beli melemah, kelompok ini menjadi salah satu yang paling cepat terdampak.
Negara tentu tidak boleh pasif terhadap persoalan tersebut.
Namun persoalannya, membantu pekerja informal digital sebenarnya tidak harus dilakukan melalui kepemilikan saham di perusahaan tertentu. Pemerintah memiliki banyak instrumen lain yang mungkin lebih langsung dan lebih netral: subsidi BPJS yang lebih luas, insentif fiskal untuk seluruh platform yang meningkatkan perlindungan pekerja, atau skema perlindungan sosial universal bagi pekerja gig economy.
Di sini konsep opportunity cost menjadi penting.
Setiap rupiah yang digunakan untuk membeli saham adalah sumber daya yang tidak lagi dapat digunakan untuk sektor lain: pendidikan, kesehatan, infrastruktur, atau perlindungan sosial yang lebih luas. Dalam ekonomi publik, pilihan kebijakan pada akhirnya selalu berarti menentukan prioritas.
Karena itu, publik wajar bertanya: mengapa negara memilih masuk sebagai pemegang saham perusahaan tertentu dibanding memperkuat kebijakan sosial yang lebih universal?
Pertanyaan ini penting bukan untuk menolak investasi negara, tetapi untuk memastikan bahwa instrumen yang dipilih memang paling efektif mencapai tujuan sosialnya.
Risiko Utamanya: Distorsi dan Moral Hazard
Diskusi publik sering kali terjebak pada polarisasi yang dangkal: seolah kritik terhadap kebijakan ini berarti anti-GoTo atau anti-ekonomi digital. Padahal inti persoalannya bukan di sana.
Persoalan utamanya adalah potensi distorsi pasar.
Ketika negara menjadi pemegang saham perusahaan tertentu, pasar mulai mempertanyakan netralitas regulator. Bahkan jika kepemilikannya masih kecil, persepsi mengenai keberpihakan tetap dapat muncul.
Misalnya, bagaimana publik akan melihat kebijakan terkait tarif ojol, komisi aplikasi, merger antarplatform, atau regulasi persaingan usaha di masa depan? Apakah semua pemain akan diperlakukan setara?
Dalam ekonomi pasar, persepsi sering kali sama pentingnya dengan realitas. Pasar tidak hanya bereaksi terhadap kebijakan, tetapi juga terhadap ekspektasi dan sinyal.
Pada posisi inilah risiko moral hazard muncul.
Perusahaan yang merasa memiliki kedekatan dengan negara cenderung menghadapi tekanan pasar yang lebih kecil. Di sisi lain, regulator berpotensi kehilangan independensinya karena secara tidak langsung memiliki kepentingan terhadap perusahaan yang diawasi. Literatur ekonomi kelembagaan menyebut fenomena ini sebagai regulatory capture.
Masalah seperti ini bukan sesuatu yang teoritis. Banyak negara pernah mengalaminya.
Belajar dari Pengalaman Negara Lain
Pengalaman internasional memberikan pelajaran yang sangat jelas: keberhasilan sovereign wealth fund sangat bergantung pada tata kelola.
Temasek di Singapura berhasil karena disiplin institusinya sangat kuat. Transparansi tinggi, target investasi jelas, dan intervensi politik dijaga seminimal mungkin. Hal serupa terjadi pada dana investasi Norwegia yang dikelola dengan prinsip akuntabilitas ketat dan orientasi jangka panjang.
Sebaliknya, dunia juga belajar dari skandal 1MDB Malaysia, Ketika pengawasan melemah dan kedekatan politik terlalu besar, sovereign wealth fund dapat berubah menjadi sumber krisis kepercayaan.
Indonesia tentu berharap Danantara bergerak ke arah yang pertama, bukan yang kedua. Karena itu, yang dibutuhkan hari ini bukan sekadar optimisme, melainkan juga kehati-hatian.
Transparansi Menjadi Kunci
Salah satu masalah klasik kebijakan publik di Indonesia adalah lemahnya transparansi sejak awal. Publik hingga kini belum memperoleh penjelasan yang cukup detail mengenai beberapa hal mendasar: berapa target kepemilikan Danantara di GoTo, apa indikator keberhasilannya, bagaimana dampak terhadap kesejahteraan ojol akan diukur, dan seperti apa mekanisme evaluasi maupun exit strategy-nya.
Padahal semakin besar keterlibatan negara di pasar, semakin tinggi pula kebutuhan akan akuntabilitas.
Danantara karena itu perlu membangun kredibilitas institusinya sejak dini. Transparansi laporan investasi, audit independen, dewan pengawas yang benar-benar independen, serta pemisahan tegas antara fungsi regulator dan investor menjadi syarat mutlak.
Dalam ekonomi modern, kepercayaan adalah modal yang sangat mahal.Dan kepercayaan tidak dibangun melalui slogan, melainkan melalui konsistensi kebijakan dan tata kelola yang baik.
Pada Akhirnya, Ini Soal Kredibilitas Negara
Investasi Danantara di GoTo pada akhirnya merupakan ujian awal bagi model baru keterlibatan negara di sektor ekonomi digital Indonesia.
Kebijakan ini bisa menjadi contoh bagaimana negara menggunakan instrumen pasar untuk mencapai tujuan sosial secara efektif. Namun ia juga bisa menjadi awal munculnya distorsi baru apabila tata kelolanya lemah dan batas antara regulator dan investor menjadi kabur.
Karena itu, publik tidak membutuhkan narasi bahwa pemerintah “pro-ojol” atau “pro-investasi”. Yang dibutuhkan publik jauh lebih sederhana: kepastian bahwa uang negara dikelola secara profesional, transparan, dan tidak menciptakan ketidakadilan baru di pasar.
Dalam ekonomi, pasar sering kali masih bisa memaafkan kegagalan bisnis. Tetapi pasar sulit memaafkan ketidakjelasan aturan dan lemahnya institusi. Dan di situlah tantangan terbesar Danantara sebenarnya berada.

Arsip Artikel: Rabu, 15 Juli 2026 Ironi Digitalisasi Pajak: Ketika Sistem Baru Berjalan, Penerimaan Justru MenyusutKamis, 07 Mei 2026 Saat Pasar dan Publik Mulai Kehilangan KepercayaanRabu, 06 Mei 2026 Depresiasi Rupiah dan Stabilitas Makroekonomi: Antara Tekanan Global dan Kredibilitas KebijakanSabtu, 02 Mei 2026 Refleksi Hari Pendidikan Nasional dan Jalan Indonesia Keluar dari Middle-Income TrapJumat, 01 Mei 2026 Refleksi Hari Buruh 2026 :Tantangan Ketenagakerjaan Indonesia ditengah Transformasi Ekonomi GlobalJumat, 01 Mei 2026 Refleksi Hari Buruh 2026 :Tantangan Ketenagakerjaan aindonesia ditengah Transformasi Ekonomi GlobalMinggu, 26 April 2026 DPD RI dan Ancaman Sentralisasi Fiskal: Ketika Suara Daerah Kian MeredupKamis, 23 April 2026 Audit Triliunan dan Rapuhnya Negara: Mengapa Kebocoran Fiskal Terus Berulang?Senin, 20 April 2026 Menjaga Stabilitas atau Sekadar Menjaga Surplus? Refleksi Kritis Kinerja LPS 2025Sabtu, 11 April 2026 Mengorbankan Daerah demi Proyek Nasional: Logika Fiskal yang TerbalikArsip Artikel..
|



