ArtikelMinggu, 26 April 2026
DPD RI dan Ancaman Sentralisasi Fiskal: Ketika Suara Daerah Kian Meredup
Perekonomian Indonesia memasuki 2026 dalam situasi yang penuh tekanan. Ketidakpastian geopolitik global mendorong kenaikan harga minyak dunia dan memperbesar risiko inflasi impor. Di saat yang sama, perlambatan perdagangan internasional mulai menekan penerimaan negara, terutama dari sektor komoditas. Kondisi ini menciptakan dilema klasik bagi pemerintah: menjaga stabilitas fiskal tanpa mematikan momentum pertumbuhan ekonomi.
Dalam konteks itu, pemerintah memilih jalur konsolidasi fiskal yang lebih ketat. Belanja negara mulai dikendalikan lebih disiplin, efisiensi anggaran diperluas, dan ruang fiskal daerah semakin dikonsolidasikan. Langkah ini dapat dipahami. Ketika tekanan terhadap APBN meningkat, pemerintah membutuhkan ruang untuk menjaga defisit tetap terkendali sekaligus memastikan program-program prioritas nasional tetap berjalan.
Karena itu, meskipun ruang fiskal semakin terbatas, pemerintah tetap melanjutkan sejumlah agenda strategis nasional. Program Makan Bergizi Gratis (MBG) tetap menjadi prioritas utama untuk memperkuat kualitas sumber daya manusia dan menjaga daya beli masyarakat bawah. Pada saat yang sama, pemerintah juga mendorong percepatan pembentukan Koperasi Desa/Kelurahan Merah Putih sebagai instrumen penguatan ekonomi rakyat berbasis desa.
Persoalannya, sebagian pembiayaan agenda tersebut mulai bertumpu pada ruang fiskal daerah.
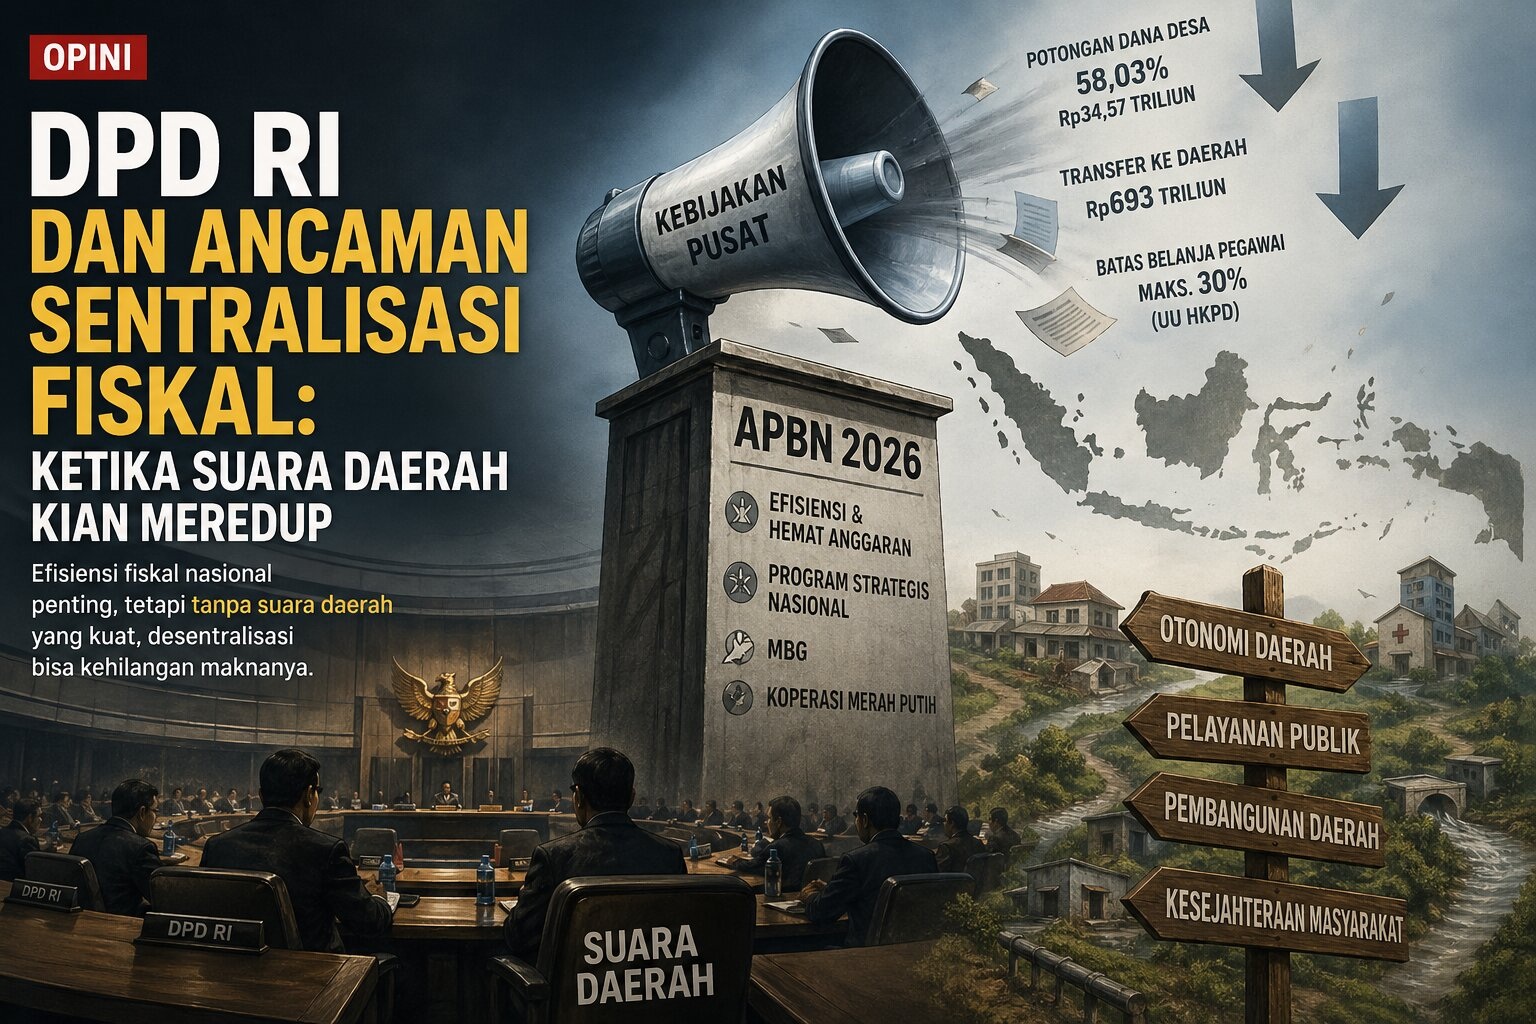
Melalui Peraturan Menteri Keuangan Nomor 7 Tahun 2026 tentang Pengelolaan Dana Desa Tahun Anggaran 2026, pemerintah menetapkan bahwa 58,03 persen dari total pagu Dana Desa dialokasikan untuk mendukung program Koperasi Desa/Kelurahan Merah Putih. Dari total Dana Desa sebesar Rp60,57 triliun, sekitar Rp34,57 triliun diarahkan untuk pembangunan gerai, pergudangan, dan fasilitas pendukung koperasi desa.
Kebijakan tersebut diperkuat melalui Peraturan Menteri Keuangan Nomor 15 Tahun 2026 yang membuka ruang penggunaan Dana Alokasi Umum (DAU), Dana Bagi Hasil (DBH), dan Dana Desa untuk mendukung pembiayaan program koperasi tersebut.
Pada saat yang sama, Transfer ke Daerah (TKD) dalam APBN 2026 ditetapkan sebesar Rp693 triliun—lebih rendah dibandingkan beberapa tahun sebelumnya. Pengetatan fiskal itu berjalan beriringan dengan implementasi Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), khususnya Pasal 146 yang membatasi belanja pegawai maksimal 30 persen dari total belanja APBD mulai 2027.
Secara teoritis, arah kebijakan tersebut memiliki rasionalitas yang kuat. Pemerintah ingin memperbaiki kualitas belanja daerah yang selama bertahun-tahun dinilai terlalu birokratis. Banyak APBD terserap untuk belanja aparatur, sementara ruang bagi belanja produktif relatif terbatas. Karena itu, pemerintah mendorong apa yang sering disebut sebagai “diet fiskal daerah”: mengurangi dominasi belanja pegawai dan memperbesar ruang untuk pembangunan infrastruktur serta belanja produktif lainnya.
Namun, problem utama dari kebijakan fiskal yang terlalu terpusat adalah kecenderungannya mengabaikan heterogenitas kapasitas daerah.
Indonesia bukan entitas fiskal yang homogen. Kapasitas fiskal antardaerah sangat timpang. Sebagian daerah memiliki basis ekonomi kuat dan PAD yang besar. Tetapi sebagian lainnya masih sangat bergantung pada transfer pusat untuk membiayai layanan dasar pemerintahan.
Mencermati fenomena tersebut, penerapan kebijakan yang seragam berpotensi menciptakan tekanan fiskal baru di daerah. Data menunjukkan lebih dari 300 pemerintah daerah masih memiliki proporsi belanja pegawai di atas batas 30 persen sebagaimana diamanatkan UU HKPD. Bagi banyak daerah, terutama di luar Jawa, tingginya belanja pegawai bukan semata akibat pemborosan birokrasi, melainkan karena struktur pelayanan publik yang masih bertumpu pada aparatur pemerintah—guru, tenaga kesehatan, dan pegawai layanan dasar di wilayah terpencil.
Karena itu, ketika transfer daerah ditekan sementara pembatasan belanja pegawai diterapkan secara ketat, risiko yang muncul tidak kecil: defisit APBD, tertundanya rekrutmen PPPK, penurunan kualitas layanan publik, hingga perlambatan pembangunan di daerah tertinggal. Bahkan di beberapa daerah mulai muncul kekhawatiran mengenai ancaman pengurangan tenaga PPPK akibat tekanan penyesuaian fiskal tersebut.
Risiko serupa juga muncul dalam kebijakan penguncian Dana Desa untuk program Koperasi Merah Putih.
Secara konseptual, penguatan koperasi desa merupakan gagasan yang baik. Namun ketika lebih dari separuh Dana Desa diarahkan untuk satu program nasional, desa kehilangan sebagian fleksibilitas fiskalnya. Padahal kebutuhan desa sangat beragam. Ada desa yang membutuhkan irigasi pertanian, akses air bersih, perbaikan jalan desa, pengendalian stunting, atau penguatan layanan kesehatan dasar. Pendekatan yang terlalu seragam berpotensi mengurangi kemampuan desa merespons kebutuhan lokal secara adaptif.
Di titik inilah peran Dewan Perwakilan Daerah (DPD RI) seharusnya menjadi sangat strategis.
Pasal 22D UUD 1945 memberikan mandat kepada DPD untuk mengajukan dan membahas rancangan undang-undang terkait hubungan keuangan pusat dan daerah serta melakukan pengawasan atas pelaksanaan APBN dan kebijakan perimbangan keuangan pusat-daerah. Kewenangan itu diperkuat dalam Undang-Undang tentang MPR, DPR, DPD, dan DPRD (UU MD3), yang memberikan ruang bagi DPD untuk menyampaikan pertimbangan terhadap RAPBN dan melakukan pengawasan terhadap pelaksanaan kebijakan fiskal nasional.
Dengan mandat tersebut, DPD sesungguhnya dirancang sebagai institusi penyeimbang dalam relasi fiskal pusat-daerah. DPD bukan sekadar pelengkap sistem ketatanegaraan, melainkan representasi teritorial yang bertugas memastikan bahwa kepentingan daerah tidak tenggelam dalam dominasi kebijakan pusat.
Sayangnya, dalam berbagai perubahan besar kebijakan fiskal beberapa tahun terakhir, suara DPD justru terdengar semakin lemah.
Kritik memang muncul dari sejumlah anggota DPD secara individual. Tetapi secara kelembagaan, DPD belum menunjukkan konsolidasi politik yang kuat dalam mengawal dampak kebijakan fiskal terhadap daerah. Pengawasan cenderung administratif dan reaktif, belum berkembang menjadi tekanan politik berbasis data yang mampu memengaruhi arah kebijakan nasional.
Padahal dalam negara desentralistik, keseimbangan hubungan pusat dan daerah merupakan fondasi penting stabilitas pembangunan.
Karena itu, DPD perlu melakukan reposisi peran secara serius. Pertama, membentuk panitia kerja khusus untuk mengevaluasi dampak implementasi UU HKPD terhadap kapasitas fiskal daerah. Kedua, mendorong evaluasi menyeluruh terhadap pengalokasian Dana Desa bagi program Koperasi Merah Putih agar tidak mengorbankan prioritas pembangunan lokal. Ketiga, memperkuat fungsi pengawasan terhadap efektivitas Transfer ke Daerah dalam menjaga kualitas layanan publik dan mengurangi ketimpangan wilayah.
Lebih penting lagi, DPD harus berani membangun argumentasi berbasis data bahwa reformasi fiskal tidak dapat diterapkan dengan pendekatan “satu resep untuk semua daerah”.
Efisiensi fiskal memang penting. Tetapi efisiensi tanpa sensitivitas terhadap realitas daerah berisiko berubah menjadi sentralisasi fiskal terselubung.
Indonesia terlalu besar, terlalu kompleks, dan terlalu beragam untuk diatur dengan pendekatan fiskal yang seragam dari pusat.
Di sinilah DPD seharusnya hadir: bukan sebagai penonton dalam arus konsolidasi fiskal nasional, melainkan sebagai penjaga keseimbangan agar kepentingan nasional tetap berjalan tanpa mengorbankan daya hidup daerah.
Jika peran itu gagal dijalankan, maka yang terkikis bukan hanya kapasitas fiskal daerah, tetapi juga makna desentralisasi yang selama ini menjadi salah satu fondasi reformasi politik Indonesia.




