ArtikelSenin, 20 April 2026
Menjaga Stabilitas atau Sekadar Menjaga Surplus? Refleksi Kritis Kinerja LPS 2025
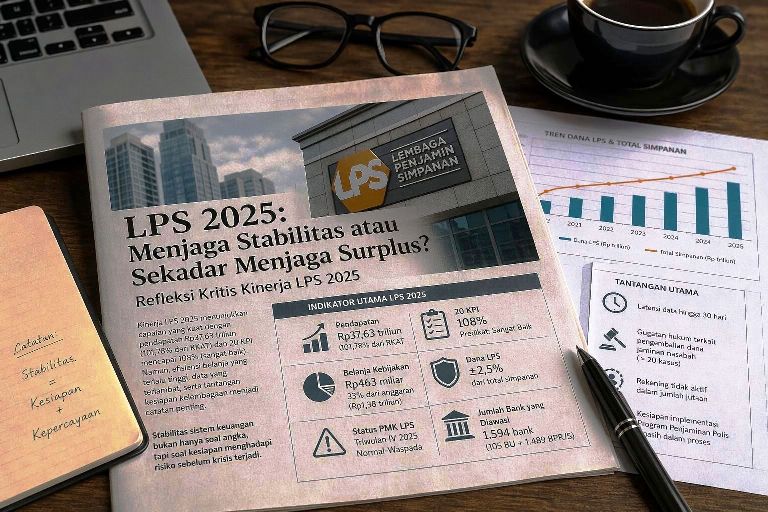
Dalam banyak kasus, krisis keuangan tidak datang secara tiba-tiba. Ia tumbuh perlahan, tersembunyi di balik angka-angka yang tampak baik-baik saja. Laporan keuangan terlihat sehat, indikator kinerja melampaui target, dan optimisme di ruang-ruang kebijakan. Namun justru pada fase inilah kewaspadaan seharusnya ditingkatkan—tidak dilonggarkan.
Di sini kita perlu membaca kinerja Lembaga Penjamin Simpanan (LPS) tahun 2025 secara lebih jernih. Secara nominal, capaian LPS memang mengesankan. Total pendapatan mencapai Rp37,63 triliun atau 101,78% dari RKAT, sementara 20 key performance indicators (KPI) lembaga secara umum mencapai 108% —predikat "sangat baik" dalam kerangka birokrasi.
Tetapi stabilitas sistem keuangan tidak pernah berdiri di atas logika administratif semata. Ia bertumpu pada kemampuan mencegah kerusakan—sesuatu yang justru tidak selalu tercermin dalam angka kinerja.
Ketika Efisiensi Menjadi Zona Nyaman
LPS mencatat realisasi belanja kebijakan hanya 33% dari anggaran (Rp463 miliar dari Rp1,38 triliun). LPS sendiri mengakui bahwa realisasi beban klaim lebih kecil dari asumsi karena jumlah BDR (Bank Dalam Resolusi) yang ditangani pada 2025 sebanyak 17 BPR/S, sementara asumsi RKAT 2025 adalah 16 BDR. Sepintas, ini adalah efisiensi.
Namun, dalam konteks lembaga penjamin simpanan, efisiensi yang terlalu besar bisa menjadi sinyal yang keliru. Apakah ini hasil dari perencanaan yang terlalu konservatif, atau justru refleksi dari rendahnya kesiapan operasional? Jika yang pertama, maka surplus yang dihasilkan tidak lebih dari "ilmu akuntansi". Jika yang kedua, maka risikonya jauh lebih serius: ketidaksiapan menghadapi guncangan.
Lebih jauh lagi, struktur perbankan Indonesia yang masih ditopang oleh 1.489 BPR/S per Desember 2025 (turun dari 1.530 pada 2024) dengan tata kelola yang—menurut pengakuan LPS sendiri—"khususnya yang dimiliki oleh Pemda dan kepemilikan keluarga kurang profesional", menuntut pendekatan yang tidak bisa sekadar bersifat normatif. Risiko di sektor ini bersifat laten. Dalam konteks ini, belanja rendah bukan sekadar angka. Ia bisa menjadi cerminan dari kurangnya kesiapan antisipatif.
Masalah Klasik: Data yang Datang Terlambat
Jika ada satu faktor yang paling menentukan dalam menjaga stabilitas keuangan modern, itu adalah kecepatan informasi. Sayangnya, LPS masih bekerja dengan latensi deteksi data bank hingga 30 hari. Padahal, jumlah bank yang diawasi mencapai 1.594 bank (105 bank umum dan 1.489 BPR/S).
Dalam ekosistem keuangan digital, di mana arus dana bergerak secara instan, jeda informasi bukan sekadar penundaan—ia adalah risiko itu sendiri. LPS pun mengakui bahwa "akurasi pengembalian dana jaminan nasabah jadi tantangan dan sering menimbulkan gugatan hukum" dengan lebih dari 20 kasus yang rawan gugatan hukum. Bahkan, target dana LPS yang baru mencapai sekitar 2,5% dari total simpanan menjadi faktor yang memperkeruh potensi likuiditas saat krisis.
Kondisi ini menempatkan LPS pada posisi yang cenderung reaktif. Risiko baru diketahui setelah gejalanya muncul di permukaan. Padahal, kemampuan prediktif untuk mengidentifikasi bank yang mendekati kesulitan keuangan sebelum ambang batas terlampaui masih menjadi pekerjaan rumah yang belum terpecahkan.
Dalam jangka panjang, persoalan seperti ini dapat menggerus kepercayaan. Dan dalam sistem keuangan, kepercayaan adalah segalanya.
Ambisi yang Mendahului Kesiapan
Rencana implementasi Program Penjaminan Polis (PPP) menandai fase baru dalam evolusi LPS. Secara kontekstual, langkah ini progresif. Tahap I direncanakan pada 2027 untuk pembayaran klaim penjaminan polis dengan resolusi terbatas (closed resolution), dan Tahap II pada 2030 dengan penambahan kewenangan penyertaan modal saham dan merger & akuisisi.
Namun kebijakan publik tidak hanya diukur dari tujuannya, tetapi juga dari timing dan kesiapan implementasinya. Saat ini, berbagai prasyarat fundamental—mulai dari pengembangan integrated core system asuransi, single customer view, pertukaran data dengan OJK, hingga pemenuhan kebutuhan dan peningkatan kapasitas pegawai melalui job attachment, pelatihan, dan secondment—masih dalam tahap penyusunan kebijakan, simulasi, dan sosialisasi. Empat business process (BP 5-8) untuk penanganan perusahaan asuransi dalam resolusi pun masih diselesaikan sepanjang 2026.
Dalam teori kebijakan, ini adalah celah klasik: ambisi melampaui kapasitas. Dalam sektor keuangan, kesalahan seperti ini tidak hanya berdampak pada institusi, tetapi juga pada stabilitas sistem secara keseluruhan. Kita tidak kekurangan contoh krisis global yang justru dipicu oleh perluasan fungsi lembaga tanpa kesiapan yang memadai.
Inklusi Keuangan dan Risiko Baru yang Tak Terlihat
Dorongan untuk memperluas inklusi keuangan adalah langkah yang tidak bisa dihindari. Namun, LPS mencatat bahwa jumlah penduduk Indonesia yang belum memiliki rekening simpanan mencapai sekitar 50 juta orang atau 19% dari populasi usia 5–74 tahun. Target pertumbuhan rekening usia 15-70 tahun dinaikkan menjadi 5% per tahun (2026-2030), naik dari sebelumnya hanya 2-4% (2023-2025).
Namun, inklusi tanpa kualitas dapat menciptakan distorsi baru. Fenomena rekening tidak aktif—didefinisikan sebagai rekening simpanan bank umum (di luar bank digital) dengan nilai ≤Rp50.000 dan konstan selama 1 tahun—mencapai jutaan rekening secara nasional. Ini mengingatkan kita bahwa setiap kebijakan selalu memiliki konsekuensi yang tidak diinginkan. Dan kemampuan mengantisipasi konsekuensi inilah yang membedakan antara kebijakan yang baik dan kebijakan yang sekadar populer.
Menggeser Cara Pandang
Pada akhirnya, kita perlu menggeser cara pandang dalam menilai kinerja lembaga seperti LPS. Surplus bukanlah tujuan akhir. Ia hanya produk sampingan. Tujuan utamanya tetap sama: menjaga stabilitas sistem keuangan dan melindungi dana masyarakat.
Oleh karena itu, ada tiga hal yang tidak dapat ditunda. Pertama, transformasi menuju sistem surveilans berbasis data real-time dan AI—sesuatu yang sudah mulai dikembangkan LPS melalui "aplikasi TRK LPS AI" namun masih membutuhkan akselerasi. Kedua, memperkuat kapasitas kelembagaan dalam menghadapi kompleksitas hukum dan gugatan yang terus mengintai. Ketiga, memastikan kesiapan penuh sebelum memperluas mandat ke sektor asuransi—jangan sampai program penjaminan polis diluncurkan dengan fondasi yang masih rapuh.
Tanpa langkah-langkah ini, pencapaian kinerja yang hari ini terlihat solid berpotensi menjadi rapuh ketika diuji oleh tekanan nyata.
Penutup: Stabilitas yang Sesungguhnya
Sejarah krisis keuangan mengajarkan satu hal sederhana: masalah tidak pernah dimulai dari angka yang buruk, tetapi dari rasa aman yang berlebihan terhadap angka yang baik.
Kinerja LPS 2025 memberi kita alasan untuk optimis—pendapatan investasi mencapai 100,81% dari target, rasio SDM terhadap aset tercatat Rp429,61 miliar per orang, dan sinergi KSSK dalam edukasi serta literasi terus berjalan. Namun ada cukup sinyal untuk tetap waspada: status PMK LPS pada Triwulan IV 2025 berada pada "Normal-Waspada" , bukan tanpa alasan.
Stabilitas yang sesungguhnya bukanlah kondisi ketika semua indikator terlihat baik. Ia adalah kondisi ketika sistem tetap mampu bertahan bahkan ketika indikator mulai memburuk.
Di titik itulah peran LPS akan benar-benar diuji—bukan sebagai penjaga surplus, tetapi sebagai penjaga kepercayaan.




